2016-2020年中国输变电设备行业发展前景预测与投资策略规划分析
一、行业概述
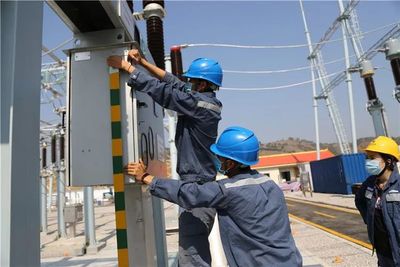
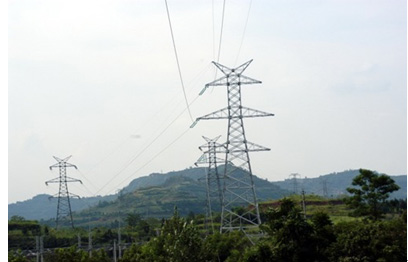
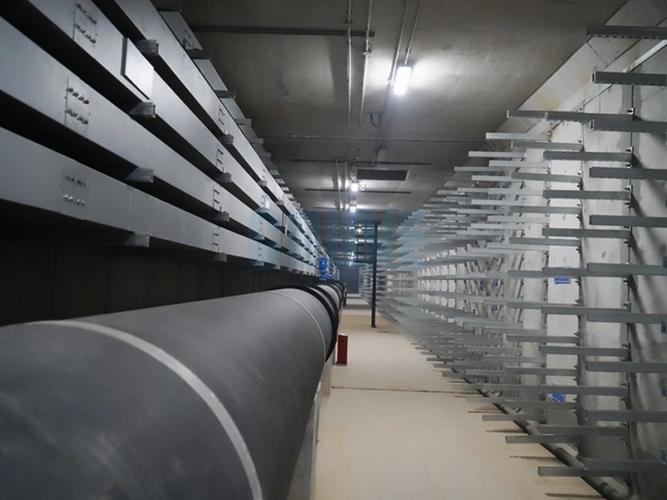
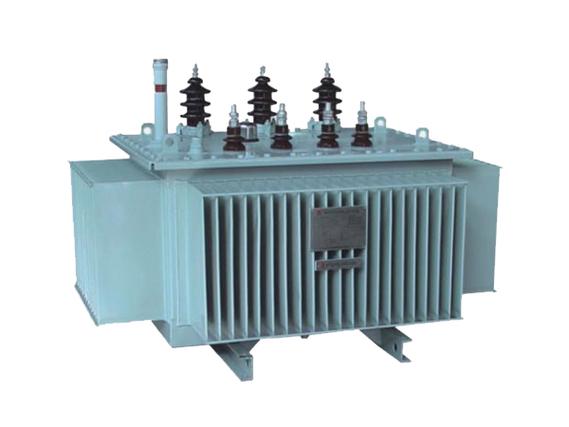
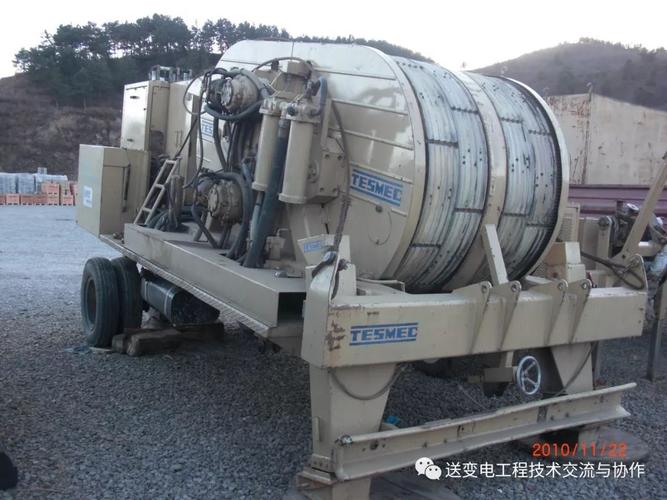
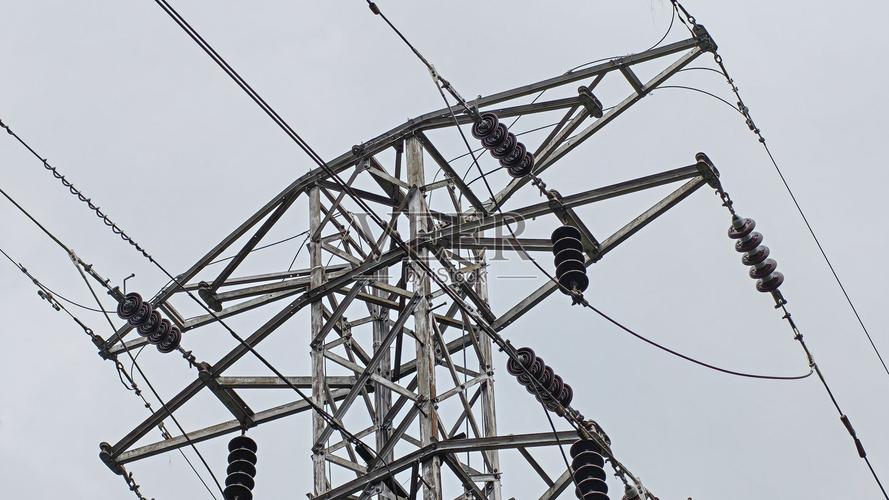
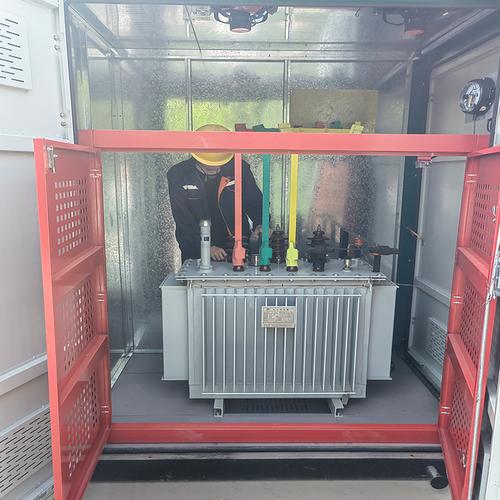
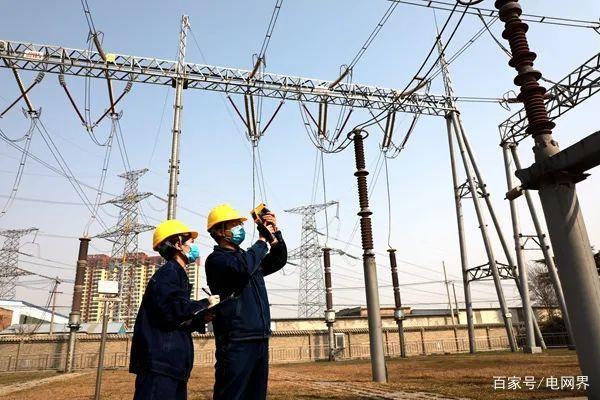
输变电设备是电力系统的重要组成部分,主要包括变压器、开关设备、电缆、绝缘子、避雷器、电抗器、互感器等,广泛应用于发电、输电、变电、配电和用电等环节。作为国家基础设施建设的核心领域,输变电设备行业的发展与电力工业投资、电网建设进度、能源结构调整以及宏观经济形势密切相关。2016—2020年期间,中国输变电设备行业在特高压建设、配电网改造、新能源并网等因素推动下,呈现出稳定增长与结构升级并存的态势。
二、行业发展环境分析
- 政策环境:国家持续推动电力体制改革,加强电网建设,特别是特高压输电工程被纳入“十三五”规划,为输变电设备行业提供了明确的政策支持。“一带一路”倡议推动电力装备走出去,为国内企业拓展海外市场创造了机遇。
- 经济环境:2016—2020年,中国经济保持中高速增长,全社会用电量稳步上升,工业用电与居民用电需求持续增加,带动电网投资规模扩大。尽管期间面临贸易摩擦和疫情冲击,但电力投资作为基建补短板的重要方向,韧性较强。
- 技术环境:智能电网、数字化变电站、柔性直流输电、环保型开关设备等技术不断成熟,推动输变电设备向智能化、绿色化、高可靠性方向升级。
三、市场供需与竞争格局
- 市场需求:特高压交直流工程集中核准与开工,带动换流变、GIS、特高压开关等高端设备需求旺盛;新一轮农网改造升级和城市配电网建设,促进了中低压开关柜、配电变压器、电缆等产品的需求增长。
- 供给情况:国内输变电设备制造企业数量众多,产能总体充足,但在高端领域仍存在一定技术壁垒。龙头企业如特变电工、中国西电、平高电气、许继电气等占据主要市场份额,行业集中度逐步提升。
- 竞争格局:市场竞争分层明显,高端市场以技术和业绩壁垒为主,中低端市场竞争激烈,价格战频发。随着招标规则优化和质量要求提高,具备核心技术和品牌优势的企业将受益。
四、发展前景预测(2016—2020年)
- 市场规模:预计2016—2020年,中国输变电设备行业市场规模年均复合增长率约为7%—10%,2020年市场规模有望超过1.2万亿元。其中,特高压设备、智能变电站设备、配网自动化设备增速高于行业平均。
- 产品结构:变压器、开关设备仍占据主导地位,但智能组件、在线监测装置、环保气体绝缘设备等新兴产品占比将提升。
- 区域分布:东部沿海地区电网建设趋于饱和,中西部地区因能源基地开发和扶贫电网建设,成为需求增长较快的区域。
- 出口前景:凭借性价比优势和工程总承包能力,中国输变电设备在国际市场尤其是东南亚、非洲、中东欧等地具有较大拓展空间。
五、投资策略规划建议
- 关注特高压与智能电网龙头:重点投资具备特高压设备供货业绩、技术研发能力强、市场份额稳定的龙头企业,分享特高压建设红利。
- 布局配电网与农网改造:配电网投资占比提升,建议关注中低压开关、配电变压器、故障指示器等配网设备优质供应商。
- 把握海外市场机会:选择已具备海外工程经验、取得国际认证、在“一带一路”沿线有布局的企业,降低单一市场风险。
- 重视技术创新与转型升级:投资于研发投入高、在智能设备、环保设备、数字化解决方案方面有突破的企业,规避低端产能过剩风险。
- 风险防范:注意电网投资进度不及预期、原材料价格波动、行业竞争加剧、海外项目政治与经济风险等因素,合理配置资产,分散投资。
六、结论
2016—2020年是中国输变电设备行业由高速增长向高质量发展转变的关键时期。特高压工程、配网升级、新能源消纳以及国际产能合作构成主要增长动力,但同时也面临产能过剩、价格竞争和创新压力。投资者应聚焦高端领域和具备核心竞争力的企业,结合政策导向与市场趋势,制定稳健的投资策略,以获取行业成长带来的长期回报。
如若转载,请注明出处:http://www.atjcsi.com/product/48.html
更新时间:2026-10-03 12:55:24